2026年12月から、iDeCoの掛金上限が大きく変わります。
公務員の場合、現在の月2万円から、条件によっては最大月5万4,000円までiDeCoに拠出できるようになります。
「上限が増える」と聞くとお得そうですが、気になるのは、
実際にいくら税金が安くなるのか
ではないでしょうか。
この記事では、制度そのものの説明ではなく、
- 月2万円から5万4,000円に増やすと節税額はいくら変わるのか
- 年収によって節税効果はどれくらい違うのか
- 20年間積み立てると資産額はどれくらい変わるのか
- 公務員は本当に上限まで掛けるべきなのか
を数字で考えてみます。
なお、iDeCoとNISAのどちらを優先すべきかについては、以下の記事で詳しく解説しています。
2026年12月から公務員のiDeCo枠が拡大
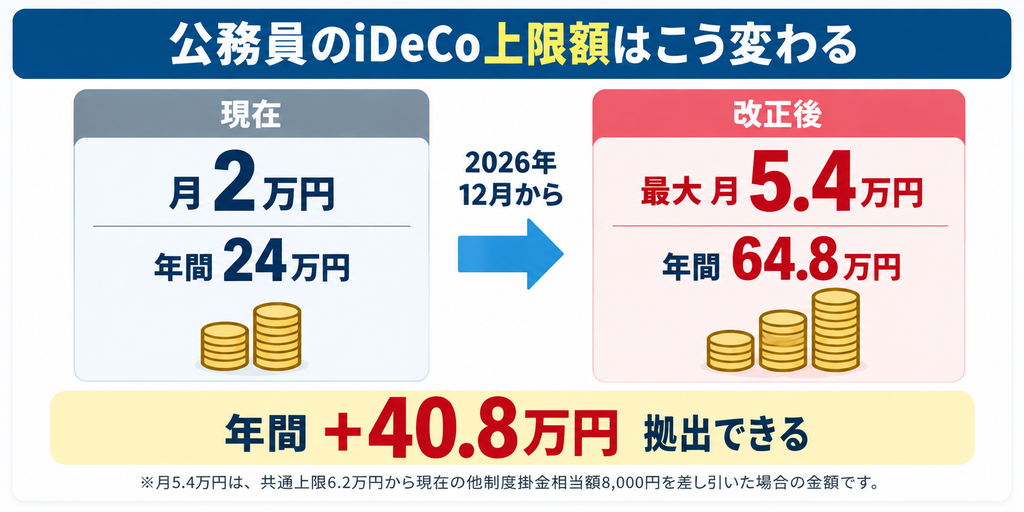
現在、公務員のiDeCo掛金上限は月2万円です。
年間では、
2万円 × 12か月 = 24万円
です。
2026年12月からは、会社員や公務員などの第2号被保険者について、企業年金等と合わせて月6万2,000円まで拠出できる仕組みに変わります。
国家公務員・地方公務員については、「他制度掛金相当額」が現在月8,000円です。
そのため、現在の金額を前提にすると、
6万2,000円 − 8,000円 = 5万4,000円
となります。
つまり、公務員のiDeCo掛金は最大月5万4,000円まで増やせることになります。
年間にすると、
5万4,000円 × 12か月 = 64万8,000円
です。
現在の年間24万円と比べると、
年間40万8,000円
も多くiDeCoに拠出できるようになります。
かなり大きな変更です。
iDeCoを増やすと何が一番変わる?
iDeCoにはいくつかメリットがあります。
その中でも、公務員にとって特に分かりやすいのが所得控除です。
iDeCoの掛金は、全額が「小規模企業共済等掛金控除」の対象になります。
つまり、掛金を増やすほど所得税と住民税の負担を減らせます。
現在の月2万円なら年間24万円。
月5万4,000円なら年間64万8,000円。
差額は、
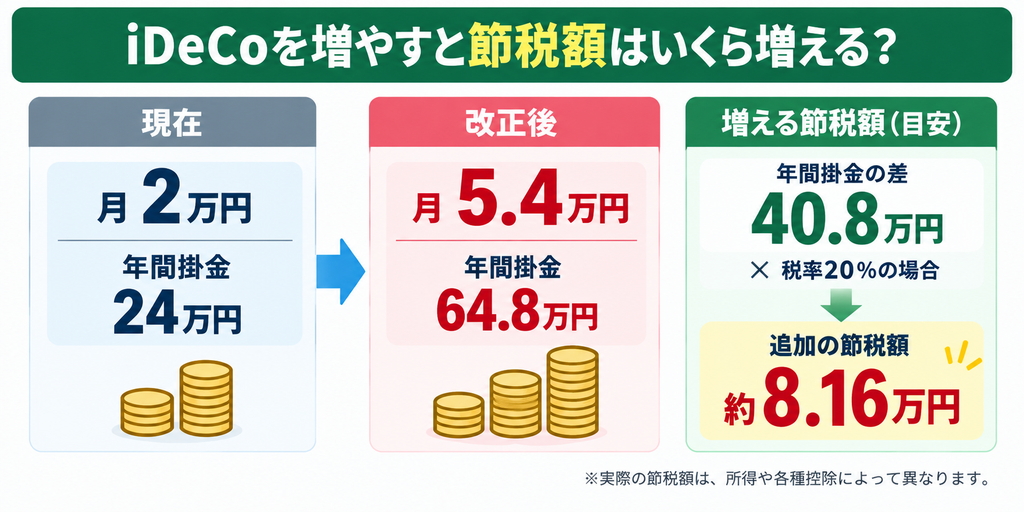
40万8,000円
です。
この40万8,000円分だけ、さらに課税所得を減らせます。
では、実際に税金はいくら変わるのでしょうか。
税率20%なら年間約8万円の追加節税
分かりやすくするため、所得税と住民税を合わせた税率を20%として計算します。
月2万円から月5万4,000円へ増やした場合、追加で拠出する金額は年間40万8,000円です。
これに20%を掛けると、
40万8,000円 × 20% = 8万1,600円
です。
つまり、月2万円から月5万4,000円までiDeCoを増やすことで、単純計算では年間約8万円、追加で税負担を減らせることになります。
10年間なら約81万円。
20年間なら約163万円です。
長期間続けると、かなり大きな差になります。
ただし、実際の所得税率や節税額は年収、扶養家族、各種控除などによって変わります。
税率によって節税額はどれくらい変わる?
iDeCoの節税効果は全員同じではありません。
所得税率が高い人ほど、基本的には節税効果も大きくなります。
月5万4,000円、年間64万8,000円を拠出した場合を単純化して計算すると、次のようになります。
| 所得税+住民税の目安 | 年間の節税額 |
|---|---|
| 15% | 約9万7,000円 |
| 20% | 約13万円 |
| 30% | 約19万4,000円 |
一方、現在の月2万円、年間24万円の場合は次のとおりです。
| 所得税+住民税の目安 | 年間の節税額 |
|---|---|
| 15% | 約3万6,000円 |
| 20% | 約4万8,000円 |
| 30% | 約7万2,000円 |
上限引き上げによって、所得税率が高い公務員ほど恩恵も大きくなります。
特に管理職層など、所得税率が高くなっている人にとっては魅力の大きい制度です。
20年間積み立てるとどれくらい違う?
次に、運用額の違いも見てみます。
35歳から55歳まで20年間積み立て、年利3%で運用できたと仮定します。
月2万円の場合
毎月2万円を20年間積み立てると、元本は480万円です。
年利3%で運用した場合、最終的な資産額はおよそ657万円になります。
月5万4,000円の場合
毎月5万4,000円を20年間積み立てると、元本は1,296万円です。
同じく年利3%で運用した場合、最終的な資産額はおよそ1,774万円になります。
その差は約1,100万円です。
もちろん、これは掛金そのものが大きく違うため当然の結果でもあります。
それでも、今回の上限引き上げによって、iDeCoだけでも老後資金を作るスピードを大きく上げられることが分かります。
※運用利回りは一定ではありません。実際の運用結果を保証するものではありません。
ただし「節税できるから上限まで」は危険
ここまで数字を見ると、
「それなら月5万4,000円まで入れた方が得なのでは?」
と思うかもしれません。
ただ、私は必ずしもそうは考えていません。
iDeCoには大きな制約があります。
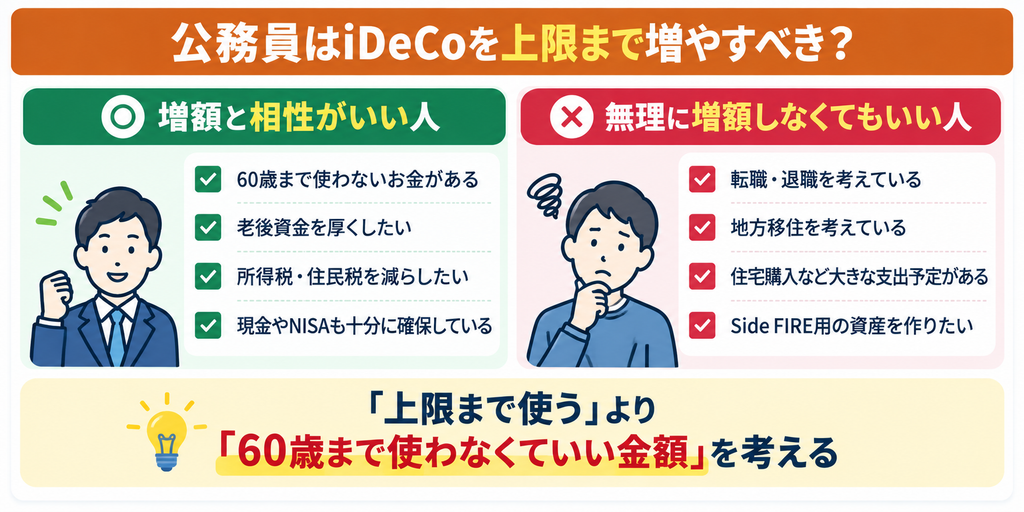
原則として60歳まで引き出せないことです。
毎月5万4,000円なら、年間64万8,000円をiDeCoへ回すことになります。
30代から何年も続ければ、かなり大きなお金がiDeCoの中に入ります。
節税効果は魅力的ですが、
- 住宅購入
- 転職
- 退職
- 地方移住
- 独立
などでお金が必要になっても、簡単には使えません。
特に30〜40代は、老後資金以外にもお金を使う可能性があります。
公務員だからこそ「使えるお金」も残しておきたい
私は公務員時代から資産形成を続けてきました。
その後、公務員から民間企業への転職も経験しました。
振り返ってみると、資産形成で大切だったのは、単純に資産額を増やすことだけではありませんでした。
自分が動きたいときに使えるお金があること。
これもかなり重要だと感じています。
仮に資産が2,000万円あったとしても、その大部分が60歳まで引き出せないiDeCoに入っていたら、転職や退職を決断するときの自由度は下がります。
一方で、現金やNISAなど、必要なときに使える資産が十分にあれば、
「今の仕事が合わなくなったら、別の道を選んでもいい」
という選択肢を持ちやすくなります。
私は実際に公務員から転職してみて、資産は「将来の老後資金」であるだけではなく、仕事への依存度を下げるためのものでもあると感じました。
上限アップは「全部使う」必要はない
2026年12月からiDeCoの上限が増えるのは、公務員にとって大きなメリットです。
しかし、
月5万4,000円まで入れられる=月5万4,000円入れるべき
ではありません。
例えば、
- 月2万円のまま続ける
- 月3万円に増やす
- 月4万円に増やす
- 最大の月5万4,000円まで増やす
といった選択肢があります。
生活費や貯蓄額、今後のキャリアによって掛金を決めればいいと思います。
今回の制度改正で重要なのは、「満額拠出すること」ではありません。
自分で選べる幅が広がったことです。
iDeCoとNISAのどちらを優先するかは別問題
今回の記事では、iDeCoの掛金上限が増えることで節税額や資産額がどう変わるのかを中心に紹介しました。
ただ、資産形成を考えるうえでは、
「iDeCoに入れるか、NISAに入れるか」
という問題もあります。
iDeCoは節税効果が大きい一方で、原則60歳まで引き出せません。
NISAは掛金の所得控除こそありませんが、必要になれば途中で売却できます。
特に、転職や早期退職、Side FIREを考えている人は、この違いを無視できません。
iDeCoとNISAの優先順位については、以下の記事で詳しく書いています。
まとめ|公務員のiDeCo上限アップは選択肢が増える改正
2026年12月から、公務員のiDeCoは大きく変わります。
現在の月2万円から、現在の他制度掛金相当額を前提にすると、最大月5万4,000円まで拠出できるようになります。
月2万円から月5万4,000円へ増やした場合、追加できる掛金は年間40万8,000円です。
税率20%なら、単純計算で年間約8万1,600円の追加節税になります。
長期間続ければ、節税額も運用資産もかなり大きくなります。
一方で、iDeCoは原則60歳まで引き出せません。
そのため私は、
「節税になるから上限まで入れる」のではなく、60歳まで使わなくても困らない金額を入れる
という考え方が大切だと思います。
公務員は比較的収入が安定しているため、iDeCoを活用しやすい立場ではあります。
ただし、転職や退職、地方移住など、将来の選択肢を広げたいのであれば、いつでも使える資産を残しておくことも重要です。
今回の上限引き上げを機に、
「自分はいくらまでなら60歳まで使わなくても大丈夫か」
を一度考えてみるのがよいと思います。
※本記事は2026年10月時点で公表されている制度内容をもとに作成しています。実際の拠出限度額は加入している年金制度等によって異なる場合があります。最新情報は厚生労働省やiDeCo公式サイト等をご確認ください。
コメント